iDeCoとは何か、初心者にもわかりやすく仕組みやメリット、注意点を解説。掛金の所得控除や運用益非課税、NISAとの違い、2026年12月の制度改正についても紹介します
初心者にもわかりやすく仕組みを解説
「iDeCoという言葉は聞いたことがあるけれど、どんな制度なのかわからない」
「NISAと何が違うの?」
「老後のためにiDeCoを始めたほうがいいの?」
そんな疑問を持っている方も多いのではないでしょうか。
iDeCo(イデコ)は、自分で掛金を出して、自分で運用しながら老後の資産を準備する私的年金制度です。
公的年金である国民年金や厚生年金に上乗せして、将来の生活資金を準備するための制度として利用されています。
特にiDeCoには、掛金が所得控除の対象になる、運用益が非課税になる、受け取るときにも税制上の優遇があるという税制上のメリットがあります。
この記事では、iDeCoについて初めて知る方に向けて、仕組みやメリット・注意点、NISAとの違いまでわかりやすく解説します。
※iDeCoの制度は改正されることがあります。この記事では2026年9月時点の制度と、2026年12月に予定されている改正内容をもとに解説しています。
「NISAと何が違うの?」
「老後のためにiDeCoを始めたほうがいいの?」
そんな疑問を持っている方も多いのではないでしょうか。
iDeCo(イデコ)は、自分で掛金を出して、自分で運用しながら老後の資産を準備する私的年金制度です。
公的年金である国民年金や厚生年金に上乗せして、将来の生活資金を準備するための制度として利用されています。
特にiDeCoには、掛金が所得控除の対象になる、運用益が非課税になる、受け取るときにも税制上の優遇があるという税制上のメリットがあります。
この記事では、iDeCoについて初めて知る方に向けて、仕組みやメリット・注意点、NISAとの違いまでわかりやすく解説します。
※iDeCoの制度は改正されることがあります。この記事では2026年9月時点の制度と、2026年12月に予定されている改正内容をもとに解説しています。
iDeCoとは?
iDeCoとは、**「個人型確定拠出年金」**のことです。
簡単にいうと、
自分で老後のお金を積み立てて、自分で運用する年金制度
です。
厚生労働省も、iDeCoを公的年金とは別に給付を受けられる私的年金制度の一つと説明しています。加入は任意で、加入者自身が掛金を拠出し、その掛金を運用しながら将来の給付を受け取る仕組みです。
イメージすると、
毎月の掛金を積み立てる
↓
投資信託などの商品を選んで運用する
↓
運用結果に応じて資産が増減する
↓
原則60歳以降に受け取る
という流れです。
つまり、銀行の普通預金のように「預けておけば一定額になる」という制度ではなく、運用商品を自分で選ぶ必要があることがiDeCoの大きな特徴です。
簡単にいうと、
自分で老後のお金を積み立てて、自分で運用する年金制度
です。
厚生労働省も、iDeCoを公的年金とは別に給付を受けられる私的年金制度の一つと説明しています。加入は任意で、加入者自身が掛金を拠出し、その掛金を運用しながら将来の給付を受け取る仕組みです。
イメージすると、
毎月の掛金を積み立てる
↓
投資信託などの商品を選んで運用する
↓
運用結果に応じて資産が増減する
↓
原則60歳以降に受け取る
という流れです。
つまり、銀行の普通預金のように「預けておけば一定額になる」という制度ではなく、運用商品を自分で選ぶ必要があることがiDeCoの大きな特徴です。
iDeCoはどんな人が利用できる?
iDeCoは、会社員だけの制度ではありません。
自営業者やフリーランス、会社員、公務員、専業主婦(夫)など、一定の条件を満たせば幅広い人が加入できます。
ただし、働き方や企業年金の加入状況などによって、毎月拠出できる掛金の上限が異なります。
そのため、
「自分はいくらまでiDeCoに掛けられるの?」
と考える場合は、現在の働き方だけでなく、勤務先の企業年金や企業型DCなども確認する必要があります。
自営業者やフリーランス、会社員、公務員、専業主婦(夫)など、一定の条件を満たせば幅広い人が加入できます。
ただし、働き方や企業年金の加入状況などによって、毎月拠出できる掛金の上限が異なります。
そのため、
「自分はいくらまでiDeCoに掛けられるの?」
と考える場合は、現在の働き方だけでなく、勤務先の企業年金や企業型DCなども確認する必要があります。
iDeCoの仕組みを簡単に理解する
iDeCoの仕組みは、次の4つに分けて考えるとわかりやすいです。
① 自分で掛金を出す
毎月一定額をiDeCoに拠出します。
② 運用商品を自分で選ぶ
掛金をどの商品で運用するかを自分で決めます。
商品には、投資信託だけでなく、元本確保型の商品などがあります。
商品には、投資信託だけでなく、元本確保型の商品などがあります。
③ 運用結果によって資産が変わる
運用がうまくいけば資産が増える可能性があります。
一方で、投資信託などを選んだ場合には、元本割れする可能性もあります。
一方で、投資信託などを選んだ場合には、元本割れする可能性もあります。
④ 将来、老後資金として受け取る
iDeCoで積み立てた資産は、原則として老後のために受け取ることになります。
このように、iDeCoは「税制優遇を受けながら、自分で老後資金を準備する制度」と考えると理解しやすいでしょう。
このように、iDeCoは「税制優遇を受けながら、自分で老後資金を準備する制度」と考えると理解しやすいでしょう。
iDeCoの3つの税制メリット

iDeCoが注目される大きな理由が、税制上のメリットです。
① 掛金が所得控除になる
そのため、所得税や住民税の負担を軽減できる可能性があります。
例えば、毎月2万円をiDeCoに拠出すると、
2万円 × 12か月
= 年間24万円
を掛金として拠出することになります。
この掛金が所得控除の対象になるため、所得税・住民税の負担軽減につながります。
ただし、実際の節税額は年収や所得税率、住民税などによって異なります。
例えば、毎月2万円をiDeCoに拠出すると、
2万円 × 12か月
= 年間24万円
を掛金として拠出することになります。
この掛金が所得控除の対象になるため、所得税・住民税の負担軽減につながります。
ただし、実際の節税額は年収や所得税率、住民税などによって異なります。
② 運用益が非課税になる
通常、投資信託などの運用で利益が出た場合、課税されることがあります。
一方、iDeCoでは運用中の利益に対して税金がかからない仕組みになっています。
そのため、運用によって得られた利益を再び運用に回すことで、長期的な資産形成を行いやすくなります。
一方、iDeCoでは運用中の利益に対して税金がかからない仕組みになっています。
そのため、運用によって得られた利益を再び運用に回すことで、長期的な資産形成を行いやすくなります。
③ 受け取るときにも税制上の優遇がある
iDeCoは、積み立てている間だけでなく、受け取るときにも税制上の優遇があります。
受け取り方には、
一時金として受け取る
年金として受け取る
一時金と年金を組み合わせる
などがあります。
受け取り方によって税金の計算方法が変わるため、老後になってから考えるのではなく、現役時代から受け取り方まで意識しておくことも大切です。
受け取り方には、
一時金として受け取る
年金として受け取る
一時金と年金を組み合わせる
などがあります。
受け取り方によって税金の計算方法が変わるため、老後になってから考えるのではなく、現役時代から受け取り方まで意識しておくことも大切です。
iDeCoには注意点もある
メリットの大きいiDeCoですが、誰にとってもおすすめできる制度というわけではありません。
特に知っておきたいのが、原則として60歳まで資産を引き出せないことです。
例えば、
「数年後に住宅を購入したい」
「子どもの教育資金が必要」
「数年以内にまとまったお金を使う予定がある」
という場合、その資金までiDeCoに入れてしまうと、必要なときに使えなくなる可能性があります。
iDeCoはあくまで老後資金を準備するための制度です。
そのため、
「余裕資金のすべてをiDeCoに入れる」
のではなく、
「近い将来に使うお金」
「生活防衛資金」
「老後のためのお金」
を分けて考えることが重要です。
特に知っておきたいのが、原則として60歳まで資産を引き出せないことです。
例えば、
「数年後に住宅を購入したい」
「子どもの教育資金が必要」
「数年以内にまとまったお金を使う予定がある」
という場合、その資金までiDeCoに入れてしまうと、必要なときに使えなくなる可能性があります。
iDeCoはあくまで老後資金を準備するための制度です。
そのため、
「余裕資金のすべてをiDeCoに入れる」
のではなく、
「近い将来に使うお金」
「生活防衛資金」
「老後のためのお金」
を分けて考えることが重要です。
iDeCoとNISAは何が違う?
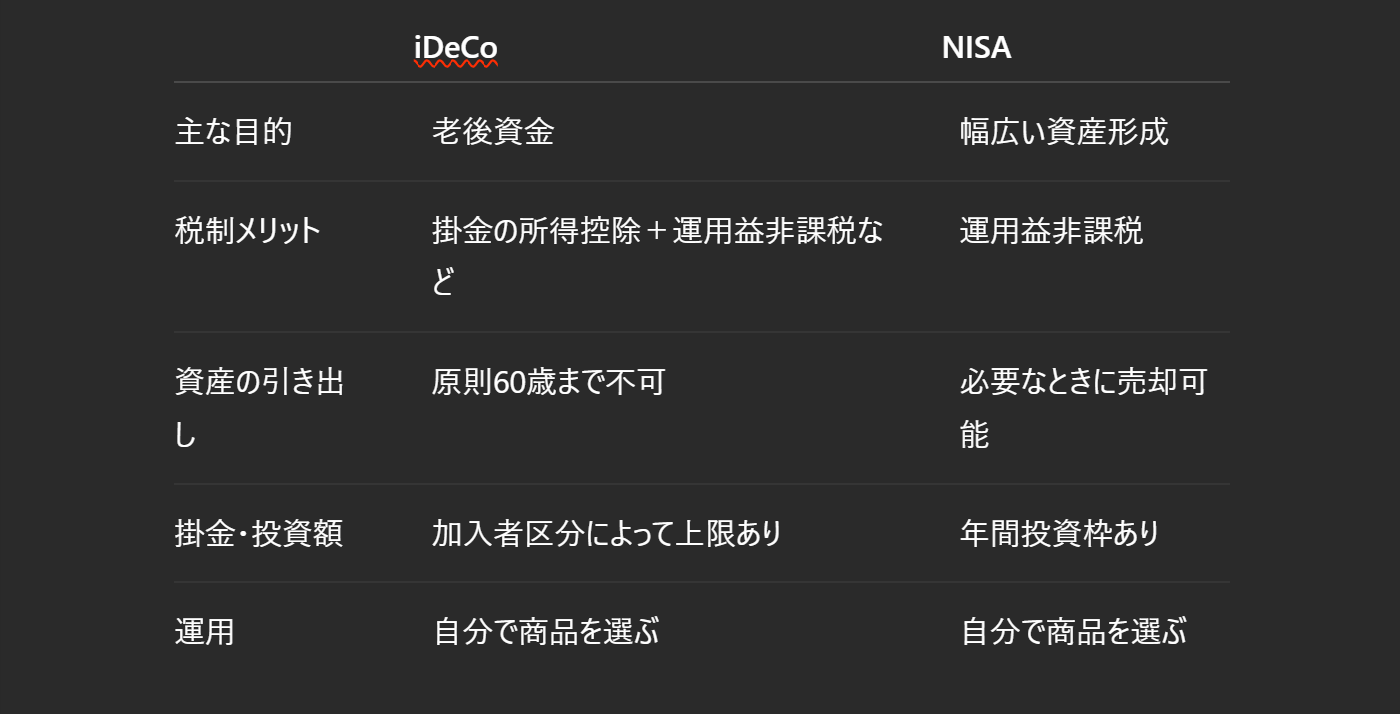
iDeCoを検討するとき、多くの方が気になるのがNISAとの違いです。
どちらも資産形成に利用できますが、目的や制度の仕組みには大きな違いがあります。
どちらか一方だけを選ぶのではなく、目的に応じて使い分けることも選択肢です。
どちらも資産形成に利用できますが、目的や制度の仕組みには大きな違いがあります。
どちらか一方だけを選ぶのではなく、目的に応じて使い分けることも選択肢です。
2026年12月からiDeCoはどう変わる?
iDeCoについては、2026年12月から制度改正が予定されています。
主な変更点の一つが、拠出限度額の引き上げです。
例えば、企業年金のない会社員の場合、現在のiDeCoの拠出限度額は月額2万3,000円ですが、2026年12月からは月額6万2,000円まで引き上げられる予定です。
また、iDeCoの加入可能年齢についても、一定の条件を満たす場合、60歳以上70歳未満まで拡大される予定です。
つまり、これからiDeCoを検討する方にとっては、今までよりも制度を活用できる範囲が広がる方向にあります。
ただし、実際の拠出限度額は働き方や企業年金の加入状況などによって異なります。
「会社員だから月6万2,000円まで」と単純に判断するのではなく、自分の加入状況を確認することが必要です。
主な変更点の一つが、拠出限度額の引き上げです。
例えば、企業年金のない会社員の場合、現在のiDeCoの拠出限度額は月額2万3,000円ですが、2026年12月からは月額6万2,000円まで引き上げられる予定です。
また、iDeCoの加入可能年齢についても、一定の条件を満たす場合、60歳以上70歳未満まで拡大される予定です。
つまり、これからiDeCoを検討する方にとっては、今までよりも制度を活用できる範囲が広がる方向にあります。
ただし、実際の拠出限度額は働き方や企業年金の加入状況などによって異なります。
「会社員だから月6万2,000円まで」と単純に判断するのではなく、自分の加入状況を確認することが必要です。
iDeCoはどんな人に向いている?
iDeCoは、特に次のような方が検討しやすい制度です。
老後資金を準備したい人
「公的年金だけでは少し不安」
「老後に向けて今から準備したい」
という方。
所得税・住民税を支払っている人
iDeCoの掛金は所得控除の対象になるため、税制メリットを活用できる可能性があります。
長期で資産形成できる人
iDeCoは短期間で使うお金ではなく、老後に向けて長期で準備する制度です。
60歳まで使わないお金を準備できる人
ここは非常に重要です。
iDeCoは原則として60歳まで引き出せないため、生活費や教育費などとは別に老後資金を準備できる人のほうが活用しやすいでしょう。
老後資金を準備したい人
「公的年金だけでは少し不安」
「老後に向けて今から準備したい」
という方。
所得税・住民税を支払っている人
iDeCoの掛金は所得控除の対象になるため、税制メリットを活用できる可能性があります。
長期で資産形成できる人
iDeCoは短期間で使うお金ではなく、老後に向けて長期で準備する制度です。
60歳まで使わないお金を準備できる人
ここは非常に重要です。
iDeCoは原則として60歳まで引き出せないため、生活費や教育費などとは別に老後資金を準備できる人のほうが活用しやすいでしょう。
iDeCoを始める前に確認したいこと
「節税になるから、とりあえずiDeCoを始めよう」
と考える前に、次の項目を確認してみましょう。
毎月いくらなら無理なく積み立てられるか
生活防衛資金は確保できているか
近い将来に大きな支出がないか
勤務先に企業型DCやDBなどがあるか
NISAとどう使い分けるか
どの商品で運用するか
将来どのように受け取るか
特に会社員の方は、勤務先の企業年金制度によってiDeCoの拠出限度額が変わる場合があります。
そのため、「iDeCoを始めるかどうか」だけではなく、「自分の場合はいくらまで掛けられるのか」まで確認することが大切です。
と考える前に、次の項目を確認してみましょう。
毎月いくらなら無理なく積み立てられるか
生活防衛資金は確保できているか
近い将来に大きな支出がないか
勤務先に企業型DCやDBなどがあるか
NISAとどう使い分けるか
どの商品で運用するか
将来どのように受け取るか
特に会社員の方は、勤務先の企業年金制度によってiDeCoの拠出限度額が変わる場合があります。
そのため、「iDeCoを始めるかどうか」だけではなく、「自分の場合はいくらまで掛けられるのか」まで確認することが大切です。
まとめ|iDeCoは「老後のためのお金」を準備する制度

iDeCoは、簡単にいうと、
「税制上のメリットを受けながら、自分で老後資金を準備する私的年金制度」
です。
ポイントをまとめると、
iDeCoは個人型確定拠出年金
自分で掛金を出して運用する
掛金は所得控除の対象になる
運用益が非課税になる
受け取り時にも税制上の優遇がある
原則60歳まで引き出せない
働き方や企業年金によって掛金の上限が異なる
NISAとは目的や使いやすさが異なる
2026年12月から拠出限度額や加入可能年齢の見直しが予定されている
という特徴があります。
「iDeCoはお得らしいから始める」というだけではなく、
自分の収入、家計、今後の支出、NISAなどとのバランスを考えたうえで利用すること
が大切です。
もし「自分の場合、iDeCoとNISAはどちらを優先したほうがいい?」「毎月いくらくらいなら無理なく準備できる?」など、具体的に考えたい場合は、現在の家計や将来の予定を整理するところからご相談いただけます。
「税制上のメリットを受けながら、自分で老後資金を準備する私的年金制度」
です。
ポイントをまとめると、
iDeCoは個人型確定拠出年金
自分で掛金を出して運用する
掛金は所得控除の対象になる
運用益が非課税になる
受け取り時にも税制上の優遇がある
原則60歳まで引き出せない
働き方や企業年金によって掛金の上限が異なる
NISAとは目的や使いやすさが異なる
2026年12月から拠出限度額や加入可能年齢の見直しが予定されている
という特徴があります。
「iDeCoはお得らしいから始める」というだけではなく、
自分の収入、家計、今後の支出、NISAなどとのバランスを考えたうえで利用すること
が大切です。
もし「自分の場合、iDeCoとNISAはどちらを優先したほうがいい?」「毎月いくらくらいなら無理なく準備できる?」など、具体的に考えたい場合は、現在の家計や将来の予定を整理するところからご相談いただけます。