年金はいつから受け取るのが得?60歳からの繰上げ、65歳からの受給、70歳・75歳まで繰下げた場合の受給額の違いや注意点をFPがわかりやすく解説します。
年金はいつから受け取るのが得?繰上げ・繰下げ受給の違いをFPが解説
「年金は65歳から受け取るのが普通なの?」
「60歳から早めにもらったほうが得?」
「70歳まで待つと増えると聞いたけれど、本当に繰下げたほうがいい?」
定年が近づいてくると、退職後のお金とともに考え始めるのが公的年金をいつから受け取るかという問題です。
老齢基礎年金・老齢厚生年金は原則65歳からですが、条件を満たせば65歳より前に受け取る「繰上げ受給」や、65歳より後まで待つ「繰下げ受給」を選択できます。
ただし、「早く受け取れば得」「遅く受け取れば得」と単純に決められるものではありません。
年金額だけではなく、現在の収入、預貯金、働く期間、毎月の生活費、家族構成などを含めて考えることが大切です。
この記事では、年金の繰上げ・繰下げ受給によって受取額がどのくらい変わるのか、そして何歳から受け取るかを考える際のポイントをわかりやすく解説します。
「60歳から早めにもらったほうが得?」
「70歳まで待つと増えると聞いたけれど、本当に繰下げたほうがいい?」
定年が近づいてくると、退職後のお金とともに考え始めるのが公的年金をいつから受け取るかという問題です。
老齢基礎年金・老齢厚生年金は原則65歳からですが、条件を満たせば65歳より前に受け取る「繰上げ受給」や、65歳より後まで待つ「繰下げ受給」を選択できます。
ただし、「早く受け取れば得」「遅く受け取れば得」と単純に決められるものではありません。
年金額だけではなく、現在の収入、預貯金、働く期間、毎月の生活費、家族構成などを含めて考えることが大切です。
この記事では、年金の繰上げ・繰下げ受給によって受取額がどのくらい変わるのか、そして何歳から受け取るかを考える際のポイントをわかりやすく解説します。
年金は原則65歳から受け取る
公的年金の老齢基礎年金・老齢厚生年金は、原則として65歳から受け取ります。一定の受給資格期間を満たしていることなどが条件です。
ただし、必ず65歳から受け取らなければならないわけではありません。
大きく分けると、
60歳~64歳で受け取る「繰上げ受給」
65歳から通常どおり受け取る
66歳以降に受け取る「繰下げ受給」
という選択肢があります。
どこを選ぶかによって、その後一生受け取る年金額が変わります。
ただし、必ず65歳から受け取らなければならないわけではありません。
大きく分けると、
60歳~64歳で受け取る「繰上げ受給」
65歳から通常どおり受け取る
66歳以降に受け取る「繰下げ受給」
という選択肢があります。
どこを選ぶかによって、その後一生受け取る年金額が変わります。
年金の「繰上げ受給」とは?
繰上げ受給とは、本来65歳から受け取る年金を、60歳から65歳になるまでの間に前倒しして受け取る制度です。
早く年金を受け取れる一方で、その分、受給額は減額されます。
昭和37年4月2日以降に生まれた方の場合、1カ月繰り上げるごとに0.4%減額され、減額された年金額は生涯続きます。最大となる60歳から受け取った場合の減額率は24%です。昭和37年4月1日以前生まれの方は減額率が異なります。
早く年金を受け取れる一方で、その分、受給額は減額されます。
昭和37年4月2日以降に生まれた方の場合、1カ月繰り上げるごとに0.4%減額され、減額された年金額は生涯続きます。最大となる60歳から受け取った場合の減額率は24%です。昭和37年4月1日以前生まれの方は減額率が異なります。
繰上げるとどのくらい減る?
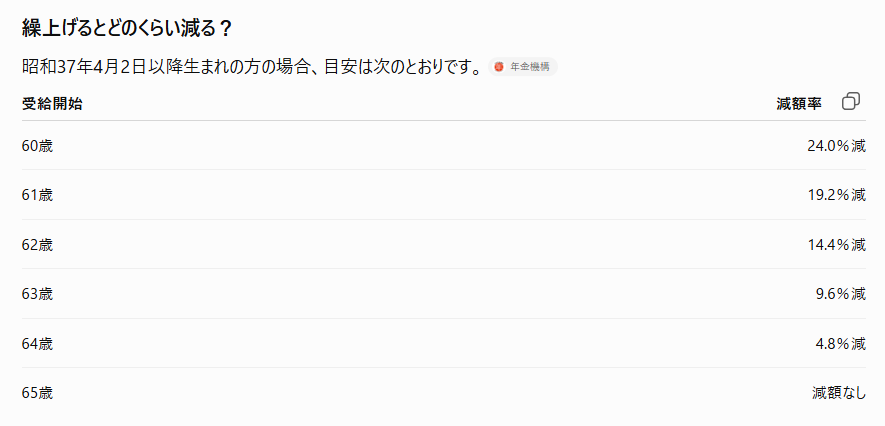
たとえば、65歳から月10万円受け取れると仮定した場合、60歳から繰上げると単純計算では月7万6,000円程度になります。
早く受け取れるメリットがある一方で、その減額は65歳になっても元には戻りません。
早く受け取れるメリットがある一方で、その減額は65歳になっても元には戻りません。
繰上げ受給は一度請求すると取り消せない
繰上げ受給で特に注意したいのが、一度請求すると原則として取り消せないことです。
また、繰上げ請求後は国民年金への任意加入や保険料の追納ができなくなるほか、一定の場合には障害年金や遺族年金などとの関係にも影響します。
そのため、
「早くもらえるなら、とりあえず60歳から」
と金額だけで決めるのではなく、事前に自分の年金額や他の年金制度への影響まで確認しておくことが重要です。
また、繰上げ請求後は国民年金への任意加入や保険料の追納ができなくなるほか、一定の場合には障害年金や遺族年金などとの関係にも影響します。
そのため、
「早くもらえるなら、とりあえず60歳から」
と金額だけで決めるのではなく、事前に自分の年金額や他の年金制度への影響まで確認しておくことが重要です。
年金の「繰下げ受給」とは?
反対に、65歳からすぐに年金を受け取らず、受給開始を遅らせるのが繰下げ受給です。
現在は原則として66歳以降75歳まで繰り下げることができ、1カ月遅らせるごとに0.7%ずつ年金額が増額されます。増額率はその後も生涯変わりません。
現在は原則として66歳以降75歳まで繰り下げることができ、1カ月遅らせるごとに0.7%ずつ年金額が増額されます。増額率はその後も生涯変わりません。
繰下げるとどのくらい増える?
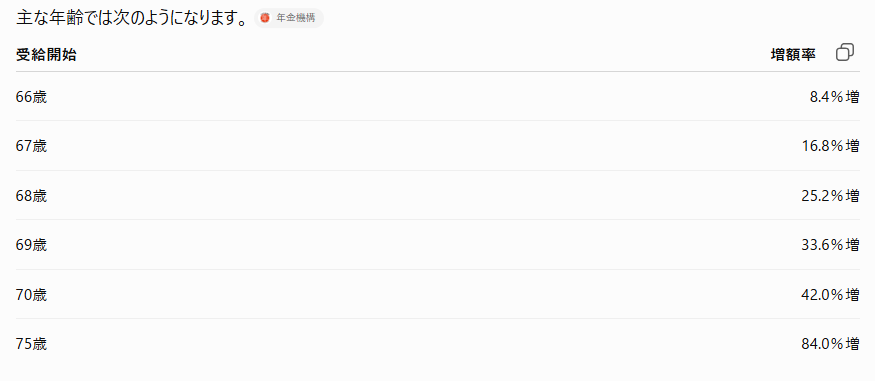
たとえば、65歳から月10万円の年金を受け取れる方が70歳まで繰り下げた場合、単純計算では月14万2,000円程度になります。
75歳まで繰り下げた場合は84%増となり、同じ条件なら月18万4,000円程度です。
つまり、繰下げ受給は老後の毎月の収入を増やす方法のひとつと考えることができます。
75歳まで繰り下げた場合は84%増となり、同じ条件なら月18万4,000円程度です。
つまり、繰下げ受給は老後の毎月の収入を増やす方法のひとつと考えることができます。
60歳・65歳・70歳・75歳ではどのくらい違う?
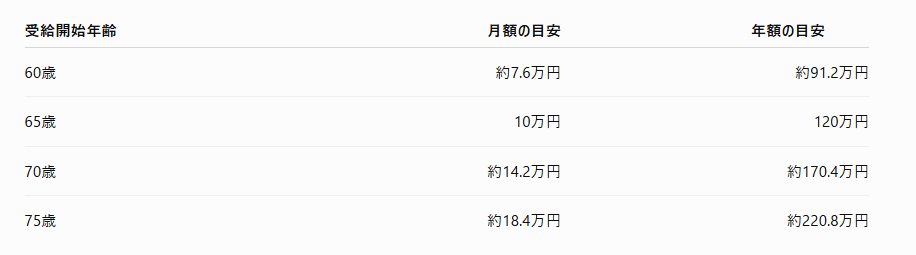
65歳時点で受け取れる年金を「月10万円」と仮定して比較してみましょう。
昭和37年4月2日以降生まれの方を想定した単純な例です。公式の減額・増額率をもとに計算しています。
「それなら75歳まで待ったほうが得では?」
と思うかもしれません。
しかし、繰下げている間は年金を受け取らないため、単純に月額だけを比べることはできません。
昭和37年4月2日以降生まれの方を想定した単純な例です。公式の減額・増額率をもとに計算しています。
「それなら75歳まで待ったほうが得では?」
と思うかもしれません。
しかし、繰下げている間は年金を受け取らないため、単純に月額だけを比べることはできません。
結局、何歳まで生きれば繰下げたほうが得?
ここは年金相談で特に気になるポイントだと思います。
先ほどと同じく「65歳から月10万円受け取れる」と仮定して、税金や社会保険料、年金額の改定などを考慮せず、単純に累計受給額だけを比較してみます。
60歳と65歳を比較
60歳から受け取る場合は月7.6万円ですが、65歳から受け取る人より5年間早く年金を受け取れます。
単純計算では、65歳開始の累計受給額が60歳開始を追い越すのはおおむね80歳10カ月前後です。
65歳と70歳を比較
70歳まで繰り下げると年金額は42%増えます。
しかし、65歳から70歳までの5年間は年金を受け取りません。
単純な累計額では、70歳開始が65歳開始を追い越すのはおおむね81歳11カ月前後です。
65歳と75歳を比較
75歳まで繰り下げた場合は84%増になります。
単純な累計額で65歳開始を追い越すのはおおむね86歳11カ月前後となります。
ただし、これはあくまで公式の増減率を使った単純計算です。実際には毎年度の年金額改定や税金・社会保険料、個人ごとの年金額などによって手取りや損益分岐の考え方は変わります。日本年金機構も、繰下げによって税金や医療・介護保険料などに影響する場合があると案内しています。
先ほどと同じく「65歳から月10万円受け取れる」と仮定して、税金や社会保険料、年金額の改定などを考慮せず、単純に累計受給額だけを比較してみます。
60歳と65歳を比較
60歳から受け取る場合は月7.6万円ですが、65歳から受け取る人より5年間早く年金を受け取れます。
単純計算では、65歳開始の累計受給額が60歳開始を追い越すのはおおむね80歳10カ月前後です。
65歳と70歳を比較
70歳まで繰り下げると年金額は42%増えます。
しかし、65歳から70歳までの5年間は年金を受け取りません。
単純な累計額では、70歳開始が65歳開始を追い越すのはおおむね81歳11カ月前後です。
65歳と75歳を比較
75歳まで繰り下げた場合は84%増になります。
単純な累計額で65歳開始を追い越すのはおおむね86歳11カ月前後となります。
ただし、これはあくまで公式の増減率を使った単純計算です。実際には毎年度の年金額改定や税金・社会保険料、個人ごとの年金額などによって手取りや損益分岐の考え方は変わります。日本年金機構も、繰下げによって税金や医療・介護保険料などに影響する場合があると案内しています。
「何歳まで生きるか」だけで決めなくてもいい
年金の繰上げ・繰下げを考えると、
「何歳で元が取れる?」
という話になりがちです。
もちろん累計受給額を比較することも大切ですが、年金は老後の生活費として毎月受け取るお金でもあります。
たとえば65歳時点で、
「毎月の生活費を年金で補わないと預貯金が大きく減ってしまう」
という方が無理に70歳や75歳まで繰り下げると、その間の生活費を預貯金などから取り崩す必要があります。
反対に、
「70歳まで働く予定で給与収入がある」
「預貯金に余裕があり、65歳から年金を使う必要がない」
という方であれば、繰下げ受給を検討しやすくなる場合があります。
つまり、年金単体ではなく、65歳以降の家計全体から判断することが重要です。
「何歳で元が取れる?」
という話になりがちです。
もちろん累計受給額を比較することも大切ですが、年金は老後の生活費として毎月受け取るお金でもあります。
たとえば65歳時点で、
「毎月の生活費を年金で補わないと預貯金が大きく減ってしまう」
という方が無理に70歳や75歳まで繰り下げると、その間の生活費を預貯金などから取り崩す必要があります。
反対に、
「70歳まで働く予定で給与収入がある」
「預貯金に余裕があり、65歳から年金を使う必要がない」
という方であれば、繰下げ受給を検討しやすくなる場合があります。
つまり、年金単体ではなく、65歳以降の家計全体から判断することが重要です。
老齢基礎年金と老齢厚生年金を別々に繰下げることもできる
繰下げ受給では、老齢基礎年金と老齢厚生年金を必ず同じ時期まで待つ必要はありません。
たとえば、
老齢厚生年金は65歳から受け取る
老齢基礎年金だけ70歳まで繰り下げる
といった選択も可能です。
一方、繰上げ受給については、原則として老齢基礎年金と老齢厚生年金を同時に繰り上げます。
この違いは、年金の受け取り方を考えるうえで覚えておきたいポイントです。
たとえば、
老齢厚生年金は65歳から受け取る
老齢基礎年金だけ70歳まで繰り下げる
といった選択も可能です。
一方、繰上げ受給については、原則として老齢基礎年金と老齢厚生年金を同時に繰り上げます。
この違いは、年金の受け取り方を考えるうえで覚えておきたいポイントです。
65歳以降も働く場合は注意
65歳以降も会社員として働く方も増えています。
この場合、給与と老齢厚生年金の状況によっては「在職老齢年金」による支給停止が発生することがあります。
さらに、繰下げ待機期間中に在職老齢年金によって支給停止となる老齢厚生年金の部分は、繰下げによる増額の対象にならない場合があります。
そのため、
「働きながら年金も繰り下げれば、そのまま42%増える」
と単純には考えないほうがよいケースがあります。
65歳以降も働く予定がある方は、給与と年金を合わせて確認しましょう。
この場合、給与と老齢厚生年金の状況によっては「在職老齢年金」による支給停止が発生することがあります。
さらに、繰下げ待機期間中に在職老齢年金によって支給停止となる老齢厚生年金の部分は、繰下げによる増額の対象にならない場合があります。
そのため、
「働きながら年金も繰り下げれば、そのまま42%増える」
と単純には考えないほうがよいケースがあります。
65歳以降も働く予定がある方は、給与と年金を合わせて確認しましょう。
配偶者がいる方は加給年金にも注意
老齢厚生年金には、一定の条件を満たす配偶者や子がいる場合に「加給年金額」が加算される場合があります。
繰下げ受給をする場合、加給年金額や振替加算は繰下げによる増額の対象にはならず、繰下げ待機中は受け取ることもできません。
配偶者との年齢差などによっては、この部分も受給開始時期を考える重要なポイントになります。
単純な「42%増える」という数字だけで判断しないようにしましょう。
繰下げ受給をする場合、加給年金額や振替加算は繰下げによる増額の対象にはならず、繰下げ待機中は受け取ることもできません。
配偶者との年齢差などによっては、この部分も受給開始時期を考える重要なポイントになります。
単純な「42%増える」という数字だけで判断しないようにしましょう。
自分はいくら年金を受け取れる?
受給開始年齢を考える前に、まず自分が65歳からいくら受け取れる予定なのか確認してみましょう。
日本年金機構の「ねんきんネット」では、自分の年金記録を確認できるほか、条件を設定して将来の年金見込額を試算できます。
たとえば、
65歳から受け取った場合
70歳まで繰り下げた場合
など、自分の実際の年金額をもとに比較すると、老後の生活をイメージしやすくなります。
日本年金機構の「ねんきんネット」では、自分の年金記録を確認できるほか、条件を設定して将来の年金見込額を試算できます。
たとえば、
65歳から受け取った場合
70歳まで繰り下げた場合
など、自分の実際の年金額をもとに比較すると、老後の生活をイメージしやすくなります。
年金は結局いつから受け取るのがいい?
年金の受給開始時期に、全員共通の正解はありません。
考えるときは、
65歳以降も働くのか
給与収入はいくらあるのか
毎月の生活費はいくらか
預貯金はいくらあるか
配偶者の年金はいくらか
加給年金などの対象になるか
何歳まで年金を繰り下げても生活できるか
などを確認します。
そのうえで、
早く受け取る安心感を優先するのか
65歳から安定して受け取るのか
将来の毎月の年金額を増やすことを優先するのか
を考えていきます。
「何歳から受け取れば一番得か?」ではなく、自分の老後生活にどの受け取り方が合っているかという視点で考えることが大切です。
考えるときは、
65歳以降も働くのか
給与収入はいくらあるのか
毎月の生活費はいくらか
預貯金はいくらあるか
配偶者の年金はいくらか
加給年金などの対象になるか
何歳まで年金を繰り下げても生活できるか
などを確認します。
そのうえで、
早く受け取る安心感を優先するのか
65歳から安定して受け取るのか
将来の毎月の年金額を増やすことを優先するのか
を考えていきます。
「何歳から受け取れば一番得か?」ではなく、自分の老後生活にどの受け取り方が合っているかという視点で考えることが大切です。
年金・老後資金について相談したい方へ
「年金は65歳から受け取ったほうがいい?」
「70歳まで繰り下げたらどのくらい増える?」
「退職後、毎月いくら使える?」
といった老後のお金について、現在の預貯金や収入・支出などを確認しながら整理していきます。
年金だけを単独で考えるのではなく、退職後の生活全体を見ながら受給開始時期を考えることがポイントです。
退職金についても合わせて考えたい方は、
「退職金はどう活用する?福岡のFPが老後資金の考え方を解説」
の記事も参考にしてください。
「70歳まで繰り下げたらどのくらい増える?」
「退職後、毎月いくら使える?」
といった老後のお金について、現在の預貯金や収入・支出などを確認しながら整理していきます。
年金だけを単独で考えるのではなく、退職後の生活全体を見ながら受給開始時期を考えることがポイントです。
退職金についても合わせて考えたい方は、
「退職金はどう活用する?福岡のFPが老後資金の考え方を解説」
の記事も参考にしてください。