こどもNISAとは?
「こどもNISAって何?」
「2026年10月から何か申し込みができるの?」
「2027年1月から始まるなら、今から準備しておいた方がいい?」
「子どもの教育資金をNISAで準備できるの?」
このような疑問を持っている方も多いのではないでしょうか。
2026年度の税制改正により、2027年1月から0歳~17歳の未成年者もNISAのつみたて投資枠を利用できるようになります。
一般的に「こどもNISA」と呼ばれている制度です。
さらに、2026年10月1日から、金融機関によってこどもNISAの口座開設に向けた事前受付が始まっています。
ただし、10月からすぐに投資できるわけではありません。
この記事では、こどもNISAの基本的な仕組みに加えて、2026年10月から何ができるのか、2027年1月から何ができるのか、今から何を準備しておけばいいのかをわかりやすく解説します。
こどもNISAとは?
「こどもNISA」は、2027年1月から始まる0歳~17歳の未成年者向けのNISAのつみたて投資枠を指して使われることが多い呼び方です。
現在のNISAは18歳以上が対象ですが、制度改正によって0歳~17歳もつみたて投資枠を利用できるようになります。
子どもの将来に向けた資産形成や、大学進学などのライフイベントに必要となる資金の準備などに活用することが想定されています。
金融庁によると、0歳~17歳の年間投資枠は60万円、非課税保有限度額は600万円とされています。
現在のNISAは18歳以上が対象ですが、制度改正によって0歳~17歳もつみたて投資枠を利用できるようになります。
子どもの将来に向けた資産形成や、大学進学などのライフイベントに必要となる資金の準備などに活用することが想定されています。
金融庁によると、0歳~17歳の年間投資枠は60万円、非課税保有限度額は600万円とされています。
2026年10月から何ができる?
ここは、こどもNISAを検討している方が特に知っておきたいポイントです。
2026年10月1日から、金融機関によってこどもNISAの口座開設に向けた事前受付が始まっています。
例えば、楽天証券、SBI証券、マネックス証券などでは、10月1日から事前受付を開始しています。
ただし、
10月から投資を始められるわけではありません。
2026年10月~12月に申し込んだ場合でも、実際のこどもNISA口座の開設や取引開始は2027年1月以降となります。
つまり、
2026年10月~12月
→ 口座開設の申し込み・事前手続き
2027年1月~
→ こどもNISA制度開始・口座開設後に積立開始
という流れで考えると分かりやすいでしょう。
なお、受付開始日や必要書類、口座開設の時期は金融機関によって異なるため、利用する金融機関の最新情報を確認することが大切です。
2026年10月から準備しておきたいこと
「まだ2027年1月だから、何もしなくていい」と考える必要はありません。
こどもNISAを利用したい場合は、今のうちから準備しておくとスムーズです。
こどもNISAを利用したい場合は、今のうちから準備しておくとスムーズです。
① どの金融機関で利用するか決める
まず考えたいのが、どの金融機関でこどもNISAを利用するかです。
金融機関によって、
・取り扱っている投資信託
・手数料
・積立方法
・ポイントサービス
・既存口座との連携
・口座開設の手続き
などが異なります。
「キャンペーンをやっているから」という理由だけで決めるのではなく、長く利用することを考えて選びましょう。
金融機関によって、
・取り扱っている投資信託
・手数料
・積立方法
・ポイントサービス
・既存口座との連携
・口座開設の手続き
などが異なります。
「キャンペーンをやっているから」という理由だけで決めるのではなく、長く利用することを考えて選びましょう。
② 親権者の口座を準備する
金融機関によっては、親権者の証券口座などが必要になります。
例えば楽天証券では、こどもNISAの申し込みに親権者の総合口座が必要と案内されています。
そのため、利用したい金融機関が決まったら、親の口座が必要なのかを確認しておきましょう。
例えば楽天証券では、こどもNISAの申し込みに親権者の総合口座が必要と案内されています。
そのため、利用したい金融機関が決まったら、親の口座が必要なのかを確認しておきましょう。
③ 子どもの口座について確認する
金融機関によっては、こどもNISAの申し込みにあたって、子どもの未成年口座などの開設が必要になります。
すでに子どもの口座を持っている場合は、その口座を利用できるケースもあります。
一方で、これから開設する場合は、こどもNISAの申し込みまでに必要な手続きを確認しておくと安心です。
すでに子どもの口座を持っている場合は、その口座を利用できるケースもあります。
一方で、これから開設する場合は、こどもNISAの申し込みまでに必要な手続きを確認しておくと安心です。
④ マイナンバーなどの必要書類を確認する
申し込みでは、子どもの本人確認書類やマイナンバーを確認できる書類などが必要になる場合があります。
例えば楽天証券では、世帯全員が記載された住民票の写しをアップロードし、子どものマイナンバーや続柄の記載が必要と案内しています。
ただし、必要書類は金融機関によって異なります。
「何を用意すればいいのか分からない」という場合は、申し込み前に利用予定の金融機関で確認しておきましょう。
例えば楽天証券では、世帯全員が記載された住民票の写しをアップロードし、子どものマイナンバーや続柄の記載が必要と案内しています。
ただし、必要書類は金融機関によって異なります。
「何を用意すればいいのか分からない」という場合は、申し込み前に利用予定の金融機関で確認しておきましょう。
⑤ 毎月いくら積み立てるか考える
こどもNISAの年間投資枠は60万円です。
毎月積み立てるなら、最大で月5万円という計算になります。
ただし、
「月5万円まで投資できる=月5万円投資した方がいい」
ということではありません。
例えば、
・月1万円
・月2万円
・月3万円
・余裕のある月だけ増額する
など、家庭の状況に合わせて考えることが大切です。
教育費だけでなく、住宅費や生活費、親自身の老後資金なども含めて、無理のない金額を設定しましょう。
毎月積み立てるなら、最大で月5万円という計算になります。
ただし、
「月5万円まで投資できる=月5万円投資した方がいい」
ということではありません。
例えば、
・月1万円
・月2万円
・月3万円
・余裕のある月だけ増額する
など、家庭の状況に合わせて考えることが大切です。
教育費だけでなく、住宅費や生活費、親自身の老後資金なども含めて、無理のない金額を設定しましょう。
2027年1月から何ができる?
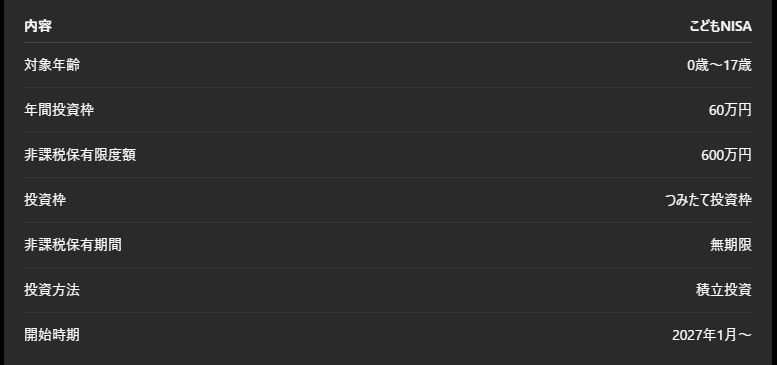
2027年1月からは、0歳~17歳の子どもがこどもNISAを利用できるようになります。
主なポイントは以下のとおりです。
こどもNISAでは、現在の成人向けNISAのように成長投資枠を利用することはできません。
長期・積立を前提とした資産形成のための制度と考えると分かりやすいでしょう。
主なポイントは以下のとおりです。
こどもNISAでは、現在の成人向けNISAのように成長投資枠を利用することはできません。
長期・積立を前提とした資産形成のための制度と考えると分かりやすいでしょう。
こどもNISAは教育資金の準備に使える?
こどもNISAを教育資金の準備に活用することは、一つの方法です。
例えば、子どもが0歳のときから毎月一定額を積み立て、大学進学など将来必要になるお金に備えるという考え方があります。
長い期間をかけて積み立てられることは、大きな特徴の一つです。
ただし、教育資金は「いつ使うか」が比較的決まっているお金です。
投資には価格変動があるため、必要な時期に相場が下落している可能性もあります。
そのため、
教育資金のすべてを投資に回すのではなく、預貯金などと組み合わせて考えることも重要です。
例えば、子どもが0歳のときから毎月一定額を積み立て、大学進学など将来必要になるお金に備えるという考え方があります。
長い期間をかけて積み立てられることは、大きな特徴の一つです。
ただし、教育資金は「いつ使うか」が比較的決まっているお金です。
投資には価格変動があるため、必要な時期に相場が下落している可能性もあります。
そのため、
教育資金のすべてを投資に回すのではなく、預貯金などと組み合わせて考えることも重要です。
こどもNISAを始める前に考えておきたいこと
制度が始まるからといって、すぐに最大額まで投資する必要はありません。
☆まずは家計全体を確認しましょう。
ーーー生活費・緊急資金は確保できている?
投資よりも先に、日々の生活費や急な出費に備えるお金を確保することが大切です。
ーーー教育費はいつ必要?
高校・大学など、今後どのタイミングでまとまった教育費が必要になるのかを考えてみましょう。
ーーー親自身の資産形成は?
子どものためのお金だけでなく、親自身の老後資金も準備する必要があります。
「子どものため」と考えるあまり、親自身の資産形成が後回しにならないよう注意しましょう。
☆こどもNISAと親のNISA、どちらを優先する?
ここも非常に迷いやすいポイントです。
「子どものNISAができるなら、親のNISAより優先した方がいい?」
と思う方もいるかもしれません。
しかし、どちらを優先すべきかに正解はありません。
例えば、
ーーー子どもの将来のためのお金を明確に分けて準備したい
という家庭なら、こどもNISAを活用する方法があります。
一方、
ーーーまずは親自身の老後資金や家計全体の資産形成を優先したい
という家庭なら、親のNISAを優先する考え方もあります。
重要なのは、「どちらが得か」だけではなく、「そのお金をいつ、何のために使うのか」を考えることです。
こどもNISAは今から準備しておくとスムーズ
こどもNISAは2027年1月から始まりますが、2026年10月から事前受付を始めている金融機関があります。
そのため、利用を検討している方は今のうちに、
1利用する金融機関を考える
2親権者の口座を確認する
3子どもの口座が必要か確認する
4必要書類を確認する
5毎月の積立額を考える
6どのような商品で積み立てるか考える
といった準備をしておくとよいでしょう。
ただし、10月から申し込めるからといって、焦って金融機関を決める必要はありません。
キャンペーンやポイントだけでなく、取り扱い商品や手数料、使いやすさなども含めて比較することが大切です。
そのため、利用を検討している方は今のうちに、
1利用する金融機関を考える
2親権者の口座を確認する
3子どもの口座が必要か確認する
4必要書類を確認する
5毎月の積立額を考える
6どのような商品で積み立てるか考える
といった準備をしておくとよいでしょう。
ただし、10月から申し込めるからといって、焦って金融機関を決める必要はありません。
キャンペーンやポイントだけでなく、取り扱い商品や手数料、使いやすさなども含めて比較することが大切です。
こどもNISAについて「自分の場合」を考えたい方へ
こどもNISAは新しい制度なので、
ーー「うちの場合はいくら積み立てればいい?」
ーー「教育費とNISA、どう分ければいい?」
ーー「親のNISAと子どものNISAはどう使い分ければいい?」
ーー「そもそも、こどもNISAを利用した方がいい?」
と迷う方も多いと思います。
大切なのは、こどもNISAだけを見るのではなく、家計全体のお金の使い道を整理したうえで考えることです。
私たちは、NISA・家計・保険・将来のお金についてご相談いただけます。
まだ具体的に決まっていなくても、
☆「こどもNISAについてちょっと聞いてみたい」☆
という段階からお気軽にご相談ください。
お子さまの将来だけでなく、ご家族全体のお金のバランスを一緒に考えていきます。
LINEからお気軽にご相談ください♪♪♪