iDeCoとNISAの違いを初心者にもわかりやすく解説。税制優遇や資金の引き出しやすさ、老後資金との関係を比較し、NISAとiDeCoのどちらを優先すべきか、使い分けの考え方を紹介します。
iDeCoとNISAの違い|どちらを優先すべき?
「iDeCoとNISAは何が違う?」
「資産形成を始めるなら、NISAとiDeCoのどちらを優先すればいい?」
「NISAをやっているけれど、iDeCoも始めたほうがいい?」
将来のお金について考え始めると、このような疑問を持つ方も多いのではないでしょうか。
NISAとiDeCoは、どちらも長期的な資産形成に活用できる制度ですが、税制上のメリットやお金の使いやすさ、制度の目的には違いがあります。
そのため、「どちらが得なのか」だけで判断するのではなく、いつ使うお金なのか、何のために準備するお金なのかを考えることが大切です。
この記事では、iDeCoとNISAの違いを比較しながら、どちらを優先すべきか、初心者の方にもわかりやすく解説します。
iDeCoとNISAの違いを簡単に比較
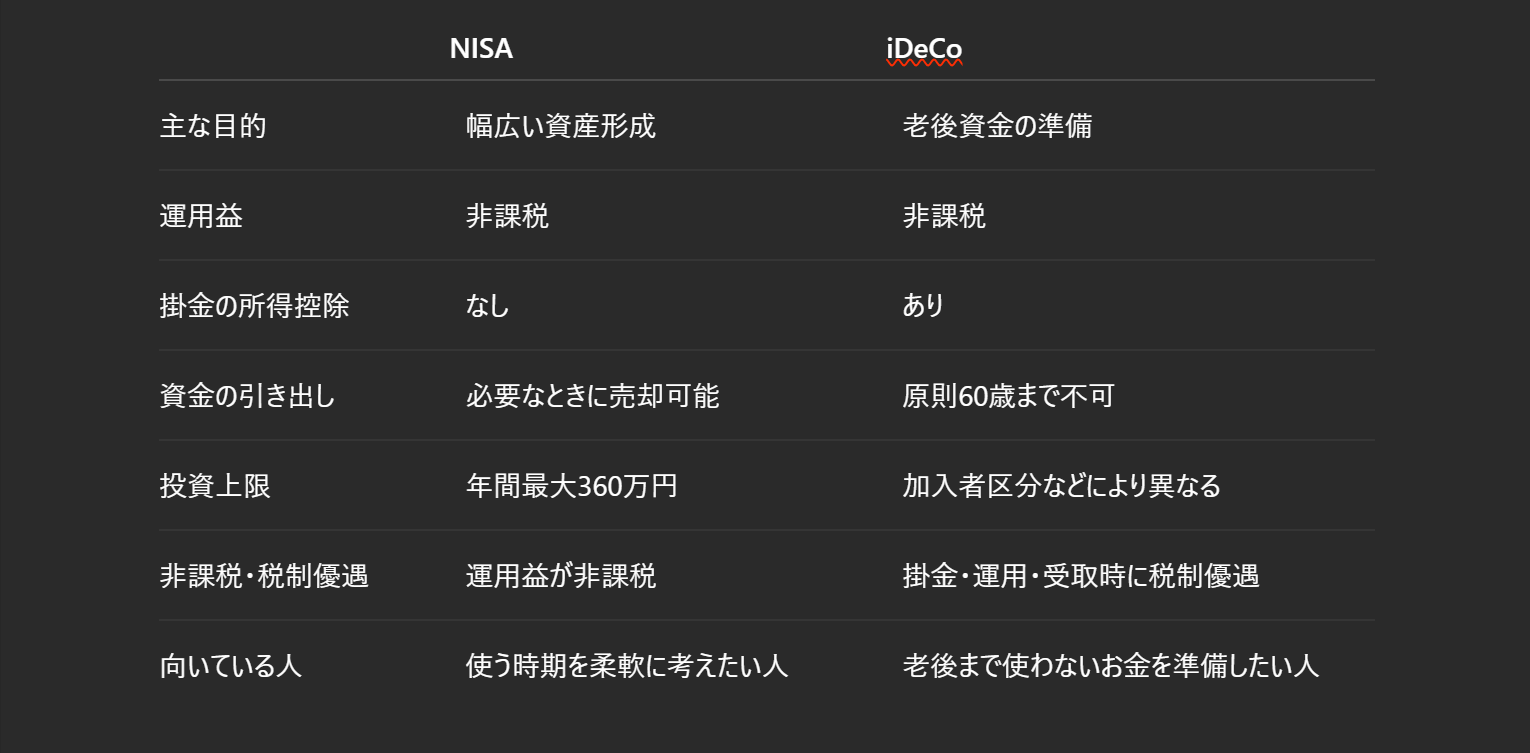
まずは、それぞれの特徴を簡単に比較してみましょう。
NISAは、運用によって得られる利益が非課税になる制度です。
一方、iDeCoは運用益だけでなく、掛金が所得控除の対象になることが大きな特徴です。
ただし、iDeCoは原則として60歳まで資産を引き出せないため、NISAよりも資金の使い道に制限があります。
NISAは、運用によって得られる利益が非課税になる制度です。
一方、iDeCoは運用益だけでなく、掛金が所得控除の対象になることが大きな特徴です。
ただし、iDeCoは原則として60歳まで資産を引き出せないため、NISAよりも資金の使い道に制限があります。
NISAとは?
NISAは「少額投資非課税制度」のことで、個人の資産形成を支援するための税制優遇制度です。
NISA口座で購入した対象商品から得られる売却益や配当・分配金などが非課税になります。
現在のNISAには、
つみたて投資枠
成長投資枠
があり、両方を併用することができます。
年間投資枠は、
つみたて投資枠:120万円
成長投資枠:240万円
で、合計最大360万円です。
また、非課税保有限度額は1,800万円となっています。
NISAの大きな特徴は、資産を必要なときに売却して現金化できることです。
そのため、
老後資金
教育費
住宅購入
車の購入
将来の生活費
など、さまざまな目的の資産形成に活用できます。
NISA口座で購入した対象商品から得られる売却益や配当・分配金などが非課税になります。
現在のNISAには、
つみたて投資枠
成長投資枠
があり、両方を併用することができます。
年間投資枠は、
つみたて投資枠:120万円
成長投資枠:240万円
で、合計最大360万円です。
また、非課税保有限度額は1,800万円となっています。
NISAの大きな特徴は、資産を必要なときに売却して現金化できることです。
そのため、
老後資金
教育費
住宅購入
車の購入
将来の生活費
など、さまざまな目的の資産形成に活用できます。
iDeCoとは?
iDeCoは「個人型確定拠出年金」のことで、公的年金とは別に老後の資産を準備するための私的年金制度です。
自分で掛金を拠出し、運用商品を選び、その運用結果に応じて将来受け取る金額が決まります。
iDeCoの大きな特徴は、税制上のメリットが複数あることです。
自分で掛金を拠出し、運用商品を選び、その運用結果に応じて将来受け取る金額が決まります。
iDeCoの大きな特徴は、税制上のメリットが複数あることです。
掛金が所得控除の対象になる
iDeCoの掛金は、原則として全額が所得控除の対象となります。
そのため、所得税や住民税の負担を軽減できる可能性があります。
そのため、所得税や住民税の負担を軽減できる可能性があります。
運用益が非課税になる
通常の投資では、運用によって利益が出ると課税されます。
iDeCoでは、運用中に発生した利益が非課税となります。
iDeCoでは、運用中に発生した利益が非課税となります。
受け取るときにも税制優遇がある
iDeCoは、受け取る際にも一定の税制優遇があります。
このように、iDeCoは税制上のメリットを活用しながら、老後資金を準備することに特化した制度と考えるとわかりやすいでしょう。
このように、iDeCoは税制上のメリットを活用しながら、老後資金を準備することに特化した制度と考えるとわかりやすいでしょう。
iDeCoとNISA、どちらを優先すべき?
ここが一番気になるところだと思います。
結論からいうと、
「全員NISAが先」「全員iDeCoが先」という正解はありません。
どちらを優先するかは、
年齢
収入
家族構成
貯蓄額
今後のライフイベント
老後までの期間
毎月投資できる金額
などによって変わります。
ただし、考え方としては、
「近い将来に使う可能性があるお金」なのか
「老後まで使わないお金」なのか
を分けると整理しやすくなります。
結論からいうと、
「全員NISAが先」「全員iDeCoが先」という正解はありません。
どちらを優先するかは、
年齢
収入
家族構成
貯蓄額
今後のライフイベント
老後までの期間
毎月投資できる金額
などによって変わります。
ただし、考え方としては、
「近い将来に使う可能性があるお金」なのか
「老後まで使わないお金」なのか
を分けると整理しやすくなります。
NISAを優先することを考えやすい人
次のような方は、まずNISAを優先する考え方が合いやすいでしょう。
近い将来に使う可能性がある
例えば、
住宅購入を考えている
子どもの教育費を準備したい
車の買い替えを予定している
数年後にまとまった支出がある
老後以外にも資産を使う可能性がある
という方です。
iDeCoは原則60歳まで資産を引き出せません。
そのため、近い将来に使う可能性があるお金までiDeCoに入れてしまうと、必要なときに使えなくなる可能性があります。
こうした場合は、必要になったときに現金化しやすいNISAを優先するという考え方があります。
近い将来に使う可能性がある
例えば、
住宅購入を考えている
子どもの教育費を準備したい
車の買い替えを予定している
数年後にまとまった支出がある
老後以外にも資産を使う可能性がある
という方です。
iDeCoは原則60歳まで資産を引き出せません。
そのため、近い将来に使う可能性があるお金までiDeCoに入れてしまうと、必要なときに使えなくなる可能性があります。
こうした場合は、必要になったときに現金化しやすいNISAを優先するという考え方があります。
iDeCoを優先することを考えやすい人
一方、次のような方はiDeCoを優先することを検討できます。
老後資金を重点的に準備したい
60歳まで使わないお金がある
所得税や住民税を負担している
長期間、無理なく掛金を続けられる
掛金の所得控除を活用したい
特に、iDeCoの大きな特徴が掛金の所得控除です。
NISAにはない税制上のメリットなので、所得税・住民税を負担している方にとっては、iDeCoを活用するメリットを検討しやすくなります。
ただし、実際の節税効果は年収や所得、掛金などによって異なります。
「iDeCoなら必ずこれだけ得をする」と一律に考えないことも大切です。
老後資金を重点的に準備したい
60歳まで使わないお金がある
所得税や住民税を負担している
長期間、無理なく掛金を続けられる
掛金の所得控除を活用したい
特に、iDeCoの大きな特徴が掛金の所得控除です。
NISAにはない税制上のメリットなので、所得税・住民税を負担している方にとっては、iDeCoを活用するメリットを検討しやすくなります。
ただし、実際の節税効果は年収や所得、掛金などによって異なります。
「iDeCoなら必ずこれだけ得をする」と一律に考えないことも大切です。
NISAとiDeCoは両方やってもいい?
もちろん、NISAとiDeCoを併用することもできます。
むしろ、それぞれの特徴を考えると、役割を分けて両方を活用するという考え方もあります。
例えば、
NISA
「将来使う可能性があるお金」
iDeCo
「老後まで使わないお金」
というように分けます。
そうすることで、
NISA
→ 必要なときに使いやすい資産
iDeCo
→ 老後のために確保する資産
という形で、それぞれの制度のメリットを活かすことができます。
むしろ、それぞれの特徴を考えると、役割を分けて両方を活用するという考え方もあります。
例えば、
NISA
「将来使う可能性があるお金」
iDeCo
「老後まで使わないお金」
というように分けます。
そうすることで、
NISA
→ 必要なときに使いやすい資産
iDeCo
→ 老後のために確保する資産
という形で、それぞれの制度のメリットを活かすことができます。
ただし、最初から両方を上限までやる必要はありません
NISAとiDeCoについて調べていると、
「せっかくなら両方とも上限まで使ったほうがいいのでは?」
と思うかもしれません。
しかし、資産形成では制度の上限まで使うことが目的ではありません。
まずは、
毎月の生活費
住宅費
教育費
車の維持費
保険料
生活防衛資金
今後予定している大きな支出
などを考えることが大切です。
そのうえで、
「毎月いくらなら無理なく続けられるか」
を考えていきます。
例えば毎月5万円を資産形成に回せるとしても、
「NISA3万円+iDeCo2万円」
が必ず正解というわけではありません。
年齢や収入、家族構成、今後の支出などによって、適した配分は変わります。
「せっかくなら両方とも上限まで使ったほうがいいのでは?」
と思うかもしれません。
しかし、資産形成では制度の上限まで使うことが目的ではありません。
まずは、
毎月の生活費
住宅費
教育費
車の維持費
保険料
生活防衛資金
今後予定している大きな支出
などを考えることが大切です。
そのうえで、
「毎月いくらなら無理なく続けられるか」
を考えていきます。
例えば毎月5万円を資産形成に回せるとしても、
「NISA3万円+iDeCo2万円」
が必ず正解というわけではありません。
年齢や収入、家族構成、今後の支出などによって、適した配分は変わります。
「NISAとiDeCo、どっちが得?」だけで決めない
NISAとiDeCoを比較すると、
「どちらのほうが得なのか?」
ということが気になると思います。
もちろん、税制上のメリットを比較することは大切です。
しかし、それ以上に大切なのが、
「そのお金をいつ、何のために使うのか」
ということです。
例えば、5年後に住宅購入で使う可能性があるお金と、30年後の老後資金では、同じ「資産形成」でも考え方は違います。
NISAは資金を柔軟に使いやすい一方、iDeCoは老後まで使わないお金を準備することに向いています。
だからこそ、
「どちらが優れているか」ではなく、「どちらが自分の目的に合っているか」
で考えることが大切です。
「どちらのほうが得なのか?」
ということが気になると思います。
もちろん、税制上のメリットを比較することは大切です。
しかし、それ以上に大切なのが、
「そのお金をいつ、何のために使うのか」
ということです。
例えば、5年後に住宅購入で使う可能性があるお金と、30年後の老後資金では、同じ「資産形成」でも考え方は違います。
NISAは資金を柔軟に使いやすい一方、iDeCoは老後まで使わないお金を準備することに向いています。
だからこそ、
「どちらが優れているか」ではなく、「どちらが自分の目的に合っているか」
で考えることが大切です。
iDeCoは2026年12月から制度改正も予定されています
iDeCoは2026年12月1日から、加入可能年齢や拠出限度額について制度改正が予定されています。
例えば、国民年金第2号被保険者については、企業年金との合算で月額6.2万円を上限とする仕組みへの見直しが予定されています。
また、一定の条件を満たす60歳以上70歳未満の方について、iDeCoへの加入・継続拠出が可能となる予定です。
ただし、企業年金に加入している会社員などは、それぞれの制度によって実際に拠出できる金額が異なります。
そのため、「2026年12月から誰でも月6.2万円までiDeCoに掛けられる」という意味ではありません。
今後iDeCoを始める場合は、勤務先の企業年金制度なども確認しておきましょう。
例えば、国民年金第2号被保険者については、企業年金との合算で月額6.2万円を上限とする仕組みへの見直しが予定されています。
また、一定の条件を満たす60歳以上70歳未満の方について、iDeCoへの加入・継続拠出が可能となる予定です。
ただし、企業年金に加入している会社員などは、それぞれの制度によって実際に拠出できる金額が異なります。
そのため、「2026年12月から誰でも月6.2万円までiDeCoに掛けられる」という意味ではありません。
今後iDeCoを始める場合は、勤務先の企業年金制度なども確認しておきましょう。
iDeCoとNISA、優先順位を決める3つのポイント
迷ったときは、次の3つを確認してみましょう。
① そのお金をいつ使う?
まず、「何年後に使う可能性があるお金なのか」を考えます。
近い将来に使う可能性があるならNISA、老後まで使わない予定ならiDeCoというように整理すると考えやすくなります。
近い将来に使う可能性があるならNISA、老後まで使わない予定ならiDeCoというように整理すると考えやすくなります。
② 生活防衛資金は確保できている?
投資を始める前に、急な病気やケガ、収入減少、家電の故障などに備えた現金を確保しておくことも重要です。
投資に回しすぎて、手元のお金が不足する状態は避けたいところです。
投資に回しすぎて、手元のお金が不足する状態は避けたいところです。
③ 毎月無理なく続けられる?
資産形成は、短期間だけ頑張るよりも、長く続けることが重要です。
「毎月いくらなら無理なく続けられるか」を考えたうえで、NISAとiDeCoの金額を決めましょう。
「毎月いくらなら無理なく続けられるか」を考えたうえで、NISAとiDeCoの金額を決めましょう。
NISAとiDeCo、どちらを優先すればいいか迷ったら
NISAとiDeCoは、どちらか一方を選ばなければならない制度ではありません。
それぞれに、
NISA
→ 必要なときに使いやすい
iDeCo
→ 老後資金を準備しながら税制メリットを活用できる
という特徴があります。
そのため、
「NISAを優先したほうがいい人」
「iDeCoを優先したほうがいい人」
「両方を併用したほうがいい人」
がそれぞれ存在します。
大切なのは、周りがやっているから始めるのではなく、自分の家計や将来の予定に合わせて考えることです。
それぞれに、
NISA
→ 必要なときに使いやすい
iDeCo
→ 老後資金を準備しながら税制メリットを活用できる
という特徴があります。
そのため、
「NISAを優先したほうがいい人」
「iDeCoを優先したほうがいい人」
「両方を併用したほうがいい人」
がそれぞれ存在します。
大切なのは、周りがやっているから始めるのではなく、自分の家計や将来の予定に合わせて考えることです。
福岡でNISAやiDeCoについて相談したい方へ
「NISAを始めたけれど、このままでいいのかわからない」
「iDeCoも始めたほうがいい?」
「NISAとiDeCo、どちらを優先すればいい?」
「毎月いくらくらい積み立てればいい?」
このような疑問は、制度だけを比較しても答えが出ないことがあります。
現在の収入や貯蓄、家計、今後のライフイベント、老後の生活などを整理したうえで考えることが大切です。
福岡でNISAやiDeCoについて相談したい方は、まず現在のお金の状況を整理するところから始めてみてはいかがでしょうか。
「まだ始めるか決めていない」
「違いを知りたいだけ」
という段階でも構いません。
自分に合った資産形成を考えるために、まずは今のお金の状況を整理してみましょう。
「iDeCoも始めたほうがいい?」
「NISAとiDeCo、どちらを優先すればいい?」
「毎月いくらくらい積み立てればいい?」
このような疑問は、制度だけを比較しても答えが出ないことがあります。
現在の収入や貯蓄、家計、今後のライフイベント、老後の生活などを整理したうえで考えることが大切です。
福岡でNISAやiDeCoについて相談したい方は、まず現在のお金の状況を整理するところから始めてみてはいかがでしょうか。
「まだ始めるか決めていない」
「違いを知りたいだけ」
という段階でも構いません。
自分に合った資産形成を考えるために、まずは今のお金の状況を整理してみましょう。